




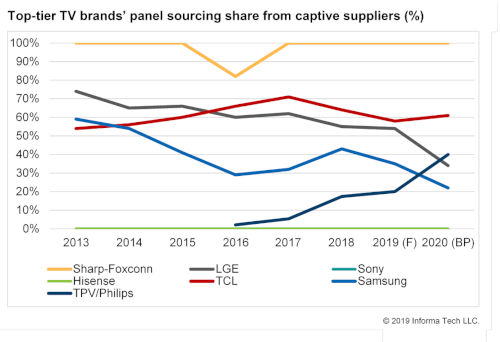
Koreanische Hersteller von LCD-TV-Panels werden im Jahr 2020 Umstrukturierungen und Werksschließungen vornehmen. Dies dürfte laut TV Display & OEM Intelligence Service zu Veränderungen in der Lieferkette führen, die die TV-Hersteller dazu veranlassen werden, nach alternativen, zuverlässigen und wettbewerbsfähigen Lieferanten zu suchen, um ihre Umsatzziele für 2020 zu erreichen.
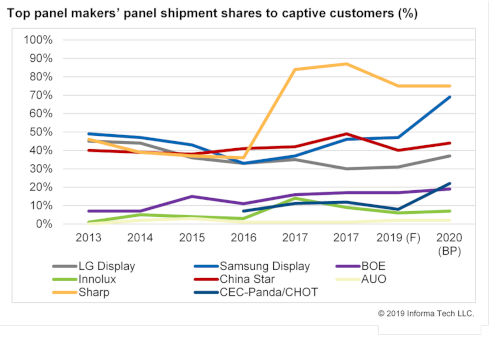 „Da nur eine begrenzte Anzahl an Panellieferanten zur Verfügung steht, wenden sich TV-Hersteller an chinesische Unternehmen, um ihren Displaybedarf zu decken“, sagt Deborah Yang, Leiterin der Display-Lieferkette bei IHS Markit | Technology. „Der intensive Wettbewerb unter den führenden chinesischen Anbietern und der Markteintritt neuer Akteure führen zu einem deutlichen Anstieg der Verfügbarkeit von Panels aus China.“.
Die drei weltweit führenden TV-Marken werden ihre Käufe bei chinesischen Lieferanten im Jahr 2020 auf 62,6 Millionen Bildschirme erhöhen, was einem Anstieg von 35 Prozent gegenüber 2019 entspricht.
Aufstrebende chinesische Unternehmen als globale Lieferanten von LCD-TV-Panels:
Der Wettbewerb zwischen den führenden chinesischen Anbietern BOE Technology und China Star Optoelectronics Technology verschärft sich, insbesondere bei der Lieferung von LCD-Panels aus Gen-10.5-Fabriken. Gleichzeitig verbessert sich die Lieferfähigkeit durch aufstrebende chinesische Panelhersteller wie HKC, Nanjing CEC-Panda LCD Technology und Xianyang Caihong Optoelectronics Technology (CHOT).
Diese Entwicklungen werden den Absatz globaler TV-Marken wie Samsung, LG Electronics und mehrerer chinesischer Unternehmen ankurbeln.
Obwohl das Angebot an Panels die Nachfrage weiterhin übersteigt, schließen führende TV-Hersteller langfristige Lieferverträge mit internen und ausgewählten externen Panellieferanten ab, um sich für 2020 vorrangige Aufträge zu sichern. Die aktuelle Angebotsdynamik und die veränderten Wettbewerbsverhältnisse haben die Marken veranlasst, ihre Einkaufspläne für dieses und die kommenden Jahre zu überdenken.
Die interne Unterstützung auf Angebots- und Nachfrageseite gewinnt zunehmend an Bedeutung. Daher ist es wichtig, dass LCD-Panel-Lieferanten und TV-Hersteller gemeinsam ein vollständig integriertes TV-Geschäftsmodell (FIT) entwickeln.
Eine
starke Angebotsdynamik der Panelhersteller und eine hohe Nachfrage der TV-Marken können die Effizienz der Lieferkette optimieren und die Rentabilität steigern.
Schwächt sich jedoch ein Knotenpunkt in der Lieferkette ab, kann dies für die Beteiligten eine Belastung darstellen. Die meisten großen TV-Hersteller verfügen über diversifizierte Panel-Bezugsquellen und streben eine stärkere Beschaffungsmacht an, um ihre Wettbewerbsfähigkeit zu verbessern. Sie sind jedoch nicht zwingend verpflichtet, überschüssige Panel-Lieferungen von ihren eigenen Zulieferern abzunehmen.
„Wenn der Markt von einigen wenigen mächtigen Akteuren dominiert wird, können Fernsehhersteller und Panelhersteller mit verschiedenen Dilemmata und Risiken konfrontiert werden, wenn sie versuchen, ihre Verhandlungsmacht zu erhalten“, bemerkte Yang.
Im Jahr 2020 wird Samsungs Panel-Lieferung von seinem Zulieferer Samsung Display weiter zurückgehen. Samsung Display plant, seine LCD-TV-Panel-Produktion auf Quantum-Dot-Displays umzustellen. Darüber hinaus wird die Verfügbarkeit von Samsung Displays LCD-TV-Panels ab diesem Jahr eingeschränkt sein, was die Panel-Lieferungen an externe Kunden, insbesondere chinesische TV-Hersteller, deutlich verringern wird.
Auch LG Electronics wird 2020 weniger Panels von LG Display beziehen. LG wird jedoch voraussichtlich auf externe Anbieter wie BOE Technology, HKC und Nanjing CEC-Panda LCD Technology zurückgreifen, um den potenziellen Rückgang der LCD-TV-Panel-Verfügbarkeit von LG Display im Jahr 2020 auszugleichen.







