




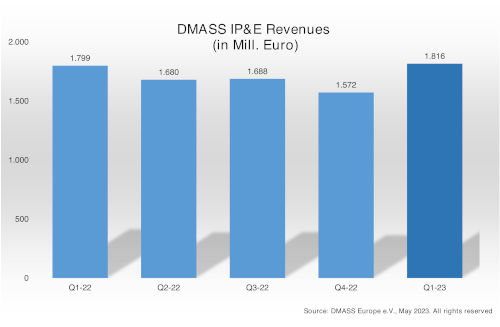
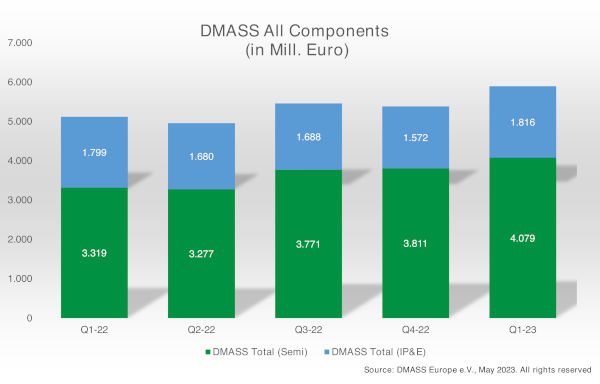
Hermann Reiter, Präsident von DMASS, erklärt: „Nach dem vierten Quartal 2022 war es schwer vorstellbar, dass unser Markt wieder Wachstum verzeichnen würde, weder im Jahresvergleich noch im Vergleich zum Vorquartal, zumal der Auftragsrückgang bereits seit einigen Monaten sichtbar war. Das überraschende Umsatzwachstum im ersten Quartal kann die Tatsache der relativ vollen Lagerbestände im Vertriebskanal nicht verschleiern. Gleichzeitig teilen wir den allgemeinen Optimismus der europäischen Branche, dass die Abschwächung nur von kurzer Dauer sein wird. Da unsere Hauptgeschäftsfelder nicht PCs oder Smartphones, sondern wachstumsstarke Segmente wie die Automobil- und Industriebranche sind, sind wir zuversichtlich, dass die Nachfrage nach dem Abbau der Lagerbestände wieder dynamisch wachsen wird.“
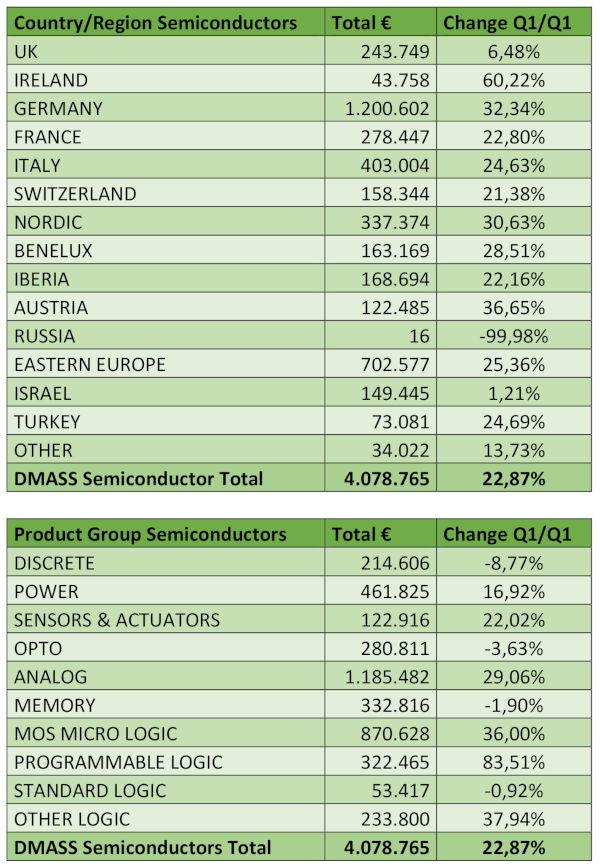
 Halbleiter (1. Quartal):
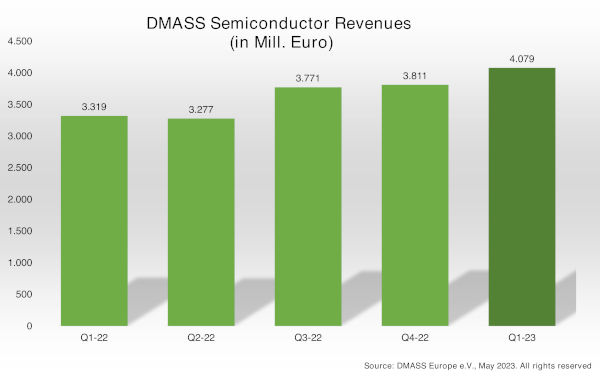
Mit insgesamt 4,08 Milliarden Euro erzielte DMASS den höchsten jemals im Halbleitersektor verzeichneten Umsatz. Das Wachstum erfolgte in allen Ländern und Regionen, wenn auch in unterschiedlichem Tempo. Unter den wichtigsten Ländern verzeichnete Deutschland den größten Zuwachs. Nach Produkttyp verzeichneten Mikrocontroller, programmierbare Logikbausteine und andere Logikprodukte (ASICs, ASSPs) das größte Wachstum, gefolgt von analogen Produkten (siehe Diagramme für weitere Details).
Verbindungstechnik, passive und elektromechanische Bauelemente (Q1):
Das Segment IP&E verzeichnete im Vergleich zum 4. Quartal 2022 einen überraschenden sequenziellen Anstieg von 15 %, im Vergleich zum 1. Quartal 2022 jedoch nur ein geringes Wachstum von 0,9 % auf 1.820 Mio. Euro. Die Wachstumsverteilung nach Ländern unterschied sich deutlich von der im Halbleiterbereich (hauptsächlich aufgrund der abweichenden Mitgliederstruktur im IP&E-Segment). Während passive Bauelemente um 2,3 % zurückgingen (Spezialbauelemente verzeichneten einen Anstieg), blieben Steckverbinder und elektromechanische Bauelemente sowie Netzteile im Plus (siehe Grafiken für Details).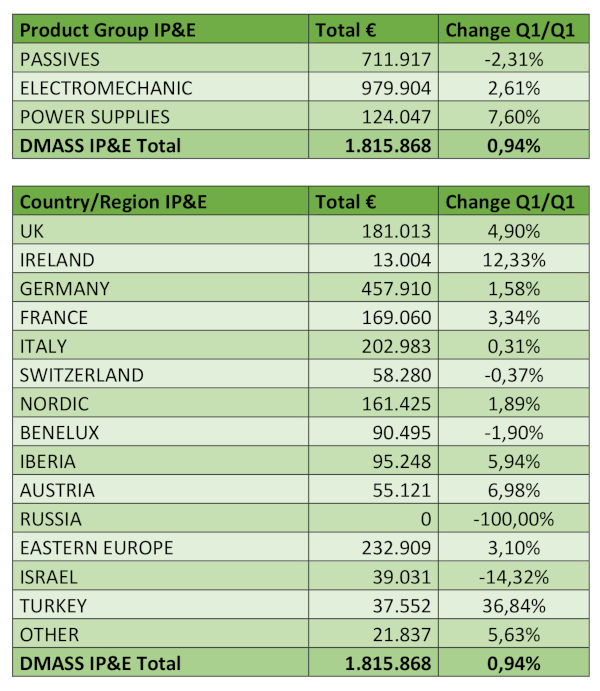
Präsident Hermann Reiter erklärt: „Die Wachstumskurven von Halbleitern und IP&E verlaufen seit einiger Zeit sehr unterschiedlich, wobei das Wachstum im IP&E-Bereich einige Quartale früher seinen Höhepunkt erreicht als im Halbleiterbereich. Daher waren wir vom ersten Quartal positiv überrascht. Deutlich erkennbar ist auch, dass Spezialelektronik in beiden Bereichen weiterhin Wachstumsspitzen verzeichnet, was auf eine Abkehr von Standardtechnologien hindeuten könnte.“
 Die besondere Situation des Vertriebssektors im Vergleich zu einem breiteren Markt mit deutlicheren Rückgängen erschwert jedoch Prognosen, erklärt Reiter: „Zwar sind die Lagerbestände gesunken, aber nicht in dem von uns befürchteten Ausmaß. Wir erwarten bis 2023 eine Verlangsamung, jedoch in moderatem Umfang, und wir beobachten bei den Kunden einen erheblichen Optimismus hinsichtlich der langfristigen Perspektiven für das Geschäft mit elektronischen Bauteilen in Europa.“







