




Tuttavia, sebbene siano in corso sforzi per iniziare a produrre LFP al di fuori della Cina, quasi tutto il materiale attivo utilizzato nei catodi e nelle celle delle batterie LFP è attualmente prodotto in Cina, sollevando preoccupazioni in merito alla sicurezza della catena di approvvigionamento e ai rischi geopolitici per i produttori che si affidano all'LFP, in particolare negli Stati Uniti.
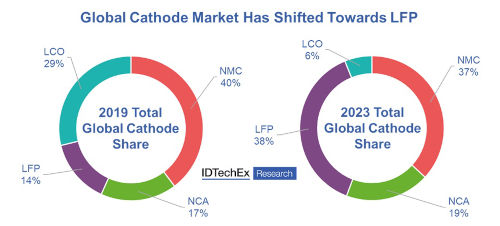
La quota di mercato globale per i catodi agli ioni di litio si è spostata da LCO a LFP. Fonte: IDTechEx
LMFP come risposta ai limiti di densità energetica dell'LFP
Sebbene le batterie LFP offrano vantaggi significativi in termini di costi, durata del ciclo di vita e stabilità termica, presentano un notevole svantaggio: la loro densità energetica è inferiore a quella delle batterie NMC o NCA. Nonostante i miglioramenti nella progettazione delle batterie, questo limita l'autonomia dei veicoli elettrici che utilizzano batterie LFP, un fattore chiave sia per le case automobilistiche che per i consumatori. Il litio manganese ferro fosfato (LMFP) si è affermato come una potenziale soluzione. L'LMFP mantiene i vantaggi in termini di costi dell'LFP, migliorando al contempo la densità energetica grazie all'incorporazione del manganese nella composizione del catodo. Questo sviluppo potrebbe contribuire a ridurre il divario prestazionale tra le batterie basate su LFP e quelle basate su NMC, mantenendo al contempo la struttura di costi contenuta dell'LFP. I principali produttori di catodi, come Dynanonic e Ronbay, e i nuovi arrivati come Lithium Australia/VSPC e Mitra Chem, prevedono di sviluppare ed espandere la propria capacità produttiva di LMFP. Il rapporto IDTechEx "Mercato delle batterie agli ioni di litio 2025-2035: tecnologie, attori, applicazioni, prospettive e previsioni" offre prospettive di produzione per il materiale attivo per i catodi e prevede la domanda di batterie in GWh per catodo fino al 2035.
La grafite artificiale sta guadagnando quote di mercato a scapito della grafite naturale
Un altro cambiamento significativo nelle tendenze dei materiali per batterie si sta verificando nel mercato degli anodi, dove la grafite ingegnerizzata sta guadagnando terreno rispetto alla grafite naturale. IDTechEx stima che la grafite ingegnerizzata rappresenterà circa il 73% del mercato degli anodi di grafite per batterie agli ioni di litio nel 2023, rispetto al 60% circa del 2020. Il principale fattore trainante di questo cambiamento è il costo. Storicamente, la grafite ingegnerizzata è stata più costosa della grafite naturale a causa del fabbisogno energetico del processo di grafitizzazione, ma offriva una maggiore affidabilità nella produzione del materiale e alcuni vantaggi in termini di prestazioni, come la capacità e la durata del ciclo di vita. Tuttavia, i bassi prezzi dell'energia in Cina e l'intensa concorrenza hanno fatto scendere il prezzo della grafite ingegnerizzata, che ha raggiunto anche i 6 dollari al chilogrammo per anodi di alta qualità. Ciò ha reso la grafite artificiale un'opzione più interessante per i produttori di batterie che cercano di ottimizzare costi e prestazioni, portando a un suo maggiore utilizzo. È importante sottolineare che questo crea anche un ostacolo all'adozione di materiali anodici alternativi per applicazioni sensibili al costo, come i materiali a base di silicio, che possono essere di un ordine di grandezza superiori in dollari USA/kg.
Il costo è il fattore determinante del mercato delle batterie
Le tendenze attuali nella selezione dei materiali per anodi e catodi condividono un fattore comune: il costo. L'utilizzo di LFP e lo sviluppo di altri catodi a basso costo, come LMFP, sono esempi lampanti della crescente attenzione che l'industria degli ioni di litio sta dedicando ai costi e ai prezzi. Anche il recente passaggio dalla grafite naturale alla grafite sintetica è stato determinato dal calo dei prezzi. L'intensa concorrenza e l'eccesso di capacità produttiva lungo tutta la catena del valore delle batterie stanno spingendo i prezzi ancora più in basso. Questo sarà estremamente vantaggioso per gli acquirenti di batterie e per i consumatori, ma crea notevoli ostacoli per i nuovi operatori, in particolare in Europa e Nord America, dove le catene di approvvigionamento e le industrie meno sviluppate rappresentano un ulteriore ostacolo alla competizione con i produttori e gli operatori asiatici già affermati.
Per soddisfare le esigenze di un settore delle batterie agli ioni di litio in rapida crescita, stanno emergendo una vasta gamma di materiali e tecnologie, ma la chiave per l'adozione di successo di qualsiasi materiale e tecnologia sarà il costo, come dimostrato dal recente passaggio al litio-fosfato (LFP) e alla grafite ingegnerizzata. Le innovazioni e gli sviluppi in grado di migliorare le prestazioni, la sicurezza e i benefici ambientali, mantenendo al contempo prezzi bassi e competitivi, saranno cruciali per la continua crescita del settore delle batterie e per i progetti di decarbonizzazione che da esso dipendono.
Autore: Dr. Alex Holland, Direttore della Ricerca presso IDTechEx













