




I magneti permanenti, che contengono gli elementi critici neodimio, praseodimio, terbio e disprosio, sono ampiamente utilizzati nei motori dei veicoli elettrici e nei generatori di energia eolica. Con il progressivo consolidamento dell'utilizzo degli elementi delle terre rare in queste applicazioni magnetiche, i magneti a fine vita diventeranno una fonte alternativa fondamentale di materiali critici delle terre rare rispetto alle fonti minerali primarie. IDTechEx prevede che entro il 2045, si recupereranno elementi critici delle terre rare per un valore di 1,2 miliardi di dollari da fonti secondarie come i motori a magneti permanenti.
Perché i magneti in terre rare sono importanti?
Nel 2023, le applicazioni magnetiche hanno rappresentato il 29% della domanda globale di terre rare in termini di peso. I magneti permanenti a terre rare, in particolare quelli al neodimio (NdFeB) e al samario-cobalto, sono utilizzati per convertire l'energia elettrica in energia cinetica. Pertanto, i magneti a terre rare sono comunemente impiegati nei motori dei veicoli elettrici e nei generatori di energia eolica. Altre applicazioni comuni includono gli attuatori per dischi rigidi, le apparecchiature mediche come gli scanner per risonanza magnetica e gli altoparlanti.
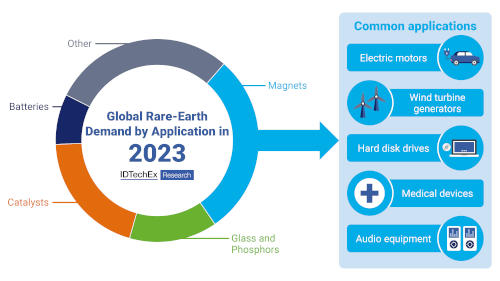
Domanda globale di elementi delle terre rare per le comuni applicazioni e usi dei magneti. Fonte: IDTechEx
Gli imminenti obiettivi climatici internazionali, che dipendono dalla decarbonizzazione delle tecnologie energetiche e dei trasporti, stanno alimentando la domanda di magneti permanenti in terre rare. I motori a magneti permanenti in terre rare utilizzati nei veicoli elettrici offrono in genere la massima potenza, densità di coppia ed efficienza, con conseguenti bassi costi di produzione, rispetto alle tecnologie concorrenti. Di conseguenza, i motori a magneti in terre rare hanno mantenuto oltre il 77% del mercato dei motori per veicoli elettrici negli ultimi nove anni. IDTechEx prevede che il numero di motori elettrici installati raddoppierà entro il 2035.
L'impatto delle difficoltà di approvvigionamento delle terre rare sui magneti
L'elevata concentrazione regionale dell'offerta e della capacità di raffinazione delle terre rare rappresenta un rischio persistente per il mercato dei magneti. La Cina lavora annualmente oltre il 90% delle terre rare prodotte a livello mondiale; per le terre rare pesanti, come il disprosio e il terbio, questa percentuale raggiunge quasi il 100%. Questa concentrazione regionale dell'offerta si estende anche alle fasi successive della lavorazione, dove il 92% della produzione di leghe magnetiche a maggior valore aggiunto (ad esempio, NdPr e NdFeB) e della produzione di magneti avviene in Cina.
Negli ultimi anni, il prezzo dei principali materiali magnetici è stato volatile a causa di problemi di approvvigionamento di terre rare. Nel 2011, le restrizioni all'esportazione di terre rare imposte dalla Cina hanno fatto aumentare il prezzo del neodimio di oltre sette volte, mentre quello del disprosio è cresciuto di circa il 2.000%. Più recentemente, nel 2022, i prezzi delle terre rare hanno raggiunto il picco, attestandosi a circa quattro volte la media degli ultimi otto anni. La potenziale ulteriore volatilità dei prezzi continua a rappresentare un rischio significativo per i mercati dei magneti a base di terre rare, in un contesto di crescente domanda.
Il recente divieto imposto dalla Cina sull'esportazione di tecnologie di estrazione e separazione delle terre rare ha accresciuto l'interesse del mercato verso fonti alternative di precursori per i magneti. Nel settembre 2024, la Nuova Zelanda è diventata l'ultima nazione a identificare le terre rare come materiali critici, unendosi a UE, Stati Uniti, Regno Unito, Giappone e altri. La comparsa di elenchi di materiali critici a livello mondiale sottolinea la crescente domanda di sviluppo di capacità di approvvigionamento e lavorazione interne per le terre rare critiche.
Come si possono recuperare gli elementi delle terre rare dai magneti al termine della loro vita utile?
La disponibilità limitata di minerali primari di terre rare in molte regioni rende i magneti a fine vita una fonte alternativa fondamentale di elementi critici delle terre rare. I magneti permanenti possono contenere più terre rare di molte fonti minerali primarie. Ad esempio, un magnete NdFeB contiene circa il 33% in peso di terre rare, incluso fino al 31% di neodimio. Al contrario, i minerali a basso contenuto di terre rare che vengono tipicamente estratti ne contengono circa l'1% in peso.
Le startup stanno adottando approcci diversi per recuperare neodimio, praseodimio, terbio e disprosio dai magneti giunti al termine del loro ciclo di vita.
I processi di recupero a ciclo lungo estraggono, separano e recuperano gli elementi critici delle terre rare dai magneti sotto forma di ossidi di terre rare isolati. Aziende come Ionic Technologies, Carester e Shin-Etsu Chemical stanno sviluppando tecnologie convenzionali di estrazione con solventi, mentre ReElement utilizza un processo di separazione cromatografica per recuperare gli elementi delle terre rare dai magneti con un ridotto utilizzo di solventi.
Uno dei vantaggi del recupero a ciclo lungo delle terre rare è la possibilità di integrare i processi con materie prime minerali primarie, se necessario. Inoltre, la possibilità di vendere ossidi di terre rare isolati in diversi mercati applicativi (oltre ai magneti) contribuisce a sostenere i modelli di business nelle fasi iniziali, mentre si consolidano i flussi di riciclo dei magneti.
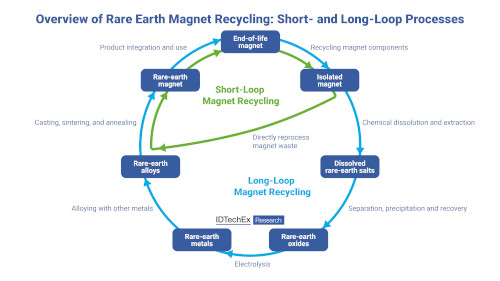
Recupero critico degli elementi delle terre rare a breve e lungo termine dai magneti a fine vita. Fonte: IDTechEx
Il recupero a ciclo breve processa direttamente i magneti in terre rare per convertirli in materiale magnetico puro riciclato. Noveon Magnetics utilizza la metallurgia delle polveri, un processo di sinterizzazione ad alta temperatura, per riciclare i magneti a fine vita e convertirli in nuovi magneti che mantengono l'84% della loro forza magnetica originale. HyProMag, d'altra parte, impiega un processo di decrepitazione con idrogeno (reazione con gas idrogeno) per estrarre lega NdFeB pura dai magneti in terre rare a fine vita.
Secondo le stime di IDTechEx, nel 2024 verranno riciclate 195 tonnellate di magneti in terre rare utilizzando processi a ciclo breve. Con il progressivo consolidamento dell'utilizzo degli elementi delle terre rare nelle applicazioni magnetiche, si prevede che i processi a ciclo breve diventeranno strategie di recupero sempre più interessanti grazie alla loro maggiore efficienza energetica e chimica rispetto alle soluzioni a ciclo lungo.
Conclusioni e prospettive di mercato
L'elettrificazione dei parchi veicoli a livello globale continua a trainare la domanda di magneti in terre rare. È improbabile che tale domanda diminuisca: essendo la Cina il più grande mercato di veicoli elettrici, si prevede che i motori a magneti permanenti in terre rare manterranno la maggior parte della quota di mercato dei motori elettrici. Sebbene la capacità di raffinazione e lavorazione dei magneti, fondamentale per il settore delle terre rare, rimarrà concentrata in Cina nel prossimo futuro, ciò rappresenta una chiara opportunità per lo sviluppo di fonti alternative di terre rare, in particolare per il recupero dei magneti stessi.
IDTechEx prevede che entro il 2045 sarà possibile recuperare annualmente da fonti secondarie elementi critici delle terre rare per un valore di 1,2 miliardi di dollari, e si prevede che il valore degli elementi recuperabili delle terre rare crescerà a un tasso di crescita annuo composto (CAGR) del 14,9%. Non è ancora stato stabilito se siano più appropriate le strategie di recupero a ciclo lungo o a ciclo breve. Uno degli obiettivi attuali delle startup di riciclo delle terre rare è quello di sviluppare modelli di business sostenibili fino a quando non saranno disponibili volumi significativi di materiale a fine vita per il recupero. A questo proposito, i trasformatori a ciclo lungo sono ben posizionati, poiché i principali operatori attualmente integrano le materie prime con scarti minerari e altri minerali primari provenienti da miniere minori in Nord America, Australia e Africa centrale.
Autore: Dr. Jack Howley, analista tecnologico presso IDTechEx













